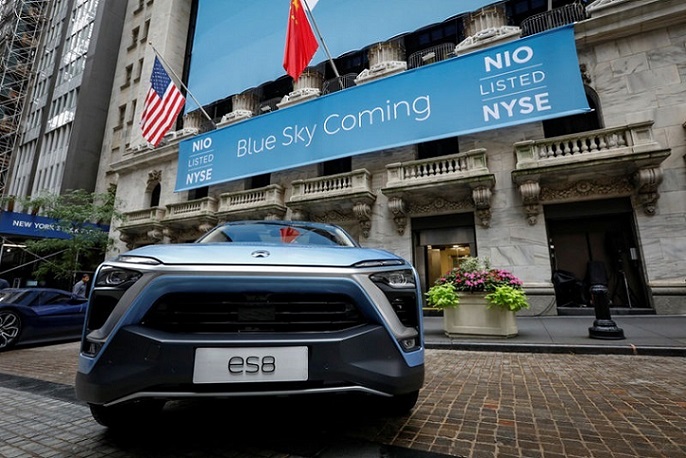
中国の電気自動車メーカーであるNIO Inc.(NYSE:NIO)は、成長重視のスタートアップから収益化に近づく企業へと転換する重要な局面に立っている。最近のアナリスト評価は、同社が財務指標の改善において達成した進展と、競争の激しい市場環境において残る課題の両方を浮き彫りにしている。
直近の四半期における同社の業績は、アナリストが指摘するマージンの改善や納車台数の増加など、意味のある業務改善を示している。同時に、NIOは新モデルの開発や自動運転技術への積極的な投資を続けながら、野心的な海外展開戦略を推進している。
直近の事業業績が顕著な改善を示す
NIOの2025会計年度第4四半期は、同社の財務軌跡における重要なマイルストーンとなった。売上高は前年同期比76%増、前四半期比59%増となり、直近の期間で同社が達成した中で最も強い成長を記録した。車両売上総利益率は前年同期比5.0ポイント改善し、前四半期比でも3.4ポイント改善した。
第4四半期の結果は、NIOが初めてプラスの営業利益率と純利益を達成した四半期となり、アナリストはこれを同社がより健全なビジネスサイクルに入った証拠と見ている。この財務実績は予想を上回り、数量成長とマージン改善のバランスを取る同社の戦略の妥当性を裏付けた。過去12ヶ月では、売上高125億ドル(前年同期比33%増)を計上したが、1株当たり利益が-0.98ドルと依然として赤字が続いている。
2026会計年度第1四半期については、NIOは前年同期比でほぼ2倍の出荷台数を達成しながら、車両売上総利益率を2025会計年度第4四半期と同水準に維持するという野心的なターゲットを設定している。このガイダンスは、直近数ヶ月で達成した業務改善を持続させることへの経営陣の自信を示している。
製品戦略はプレミアムと大衆市場セグメントを中心に展開
NIOの製品ロードマップには、2026会計年度中に発売予定の3つの新型ミッドサイズおよびラージサイズSUVが含まれている。このうちTwoモデルは第2四半期に導入予定であり、アナリストはこれを株価の潜在的な触媒として注目している。ES9モデルは特に重要な追加モデルであり、平均販売価格が50万人民元を超えることから、BMW X5やメルセデス・ベンツGLEなどの高級車と直接競合する位置づけとなっている。
ES9の高価格帯は、プレミアム車両が通常1台当たりより強い収益性を生み出すことから、マージン拡大に大きく貢献すると期待されている。このモデルはNIOがブランド認知を確立している市場の上位セグメントに対応しており、競争は激しいものの、大衆市場セグメントよりも良好なマージンポテンシャルを提供している。
プレミアムセグメントを超えて、NIOは15万〜20万人民元の価格帯をターゲットとするOnvoブランドを開発している。同社はTwoからThreeのOnvoモデルを投入し、このカテゴリーで8〜10%の市場シェア獲得を目指している。Onvo L80はこのセグメントへの最初の参入モデルであり、ブランドの訴求力と数量ポテンシャルを広げるために追加モデルが計画されている。
このデュアルブランド戦略により、NIOはブランドの差別化を維持しながら異なる価格帯で競争することが可能となる。プレミアムNIOブランドは技術的リーダーシップと高級機能に注力し、Onvoは数量成長ポテンシャルが大きい大衆市場の機会に対応する。
財務見通しは持続的な収益化への道筋を示す
アナリストは、NIOの売上高が2024会計年度の657億人民元から2027会計年度には1,549億人民元に成長すると予測しており、この期間の年平均成長率は約33%となる。2026会計年度の売上高予測は1,259億人民元であり、新モデルが市場に投入されるにつれて引き続き強い成長が続くとの期待を反映している。
同社の出荷台数は、2025会計年度から2028会計年度にかけて年平均成長率25%で増加すると予測されている。この予測には、新モデルの投入と既存セグメントでの市場シェア拡大の両方が織り込まれている。アナリストは、これらの予測が厳しい市場環境を理由に従来の見積もりから下方修正されたものの、現在の水準からは依然として大幅な成長を示していると指摘している。
マージン改善はNIOの収益化への道における重要な要素である。アナリストは2026会計年度および2027会計年度の売上総利益率と営業利益率の予測を引き上げており、同社が業務効率化を達成し規模の経済の恩恵を受ける能力への信頼を示している。同社は現在約14%の売上総利益率を維持しており、InvestingProの分析によれば、株価は公正価値推定値に対して割安となっている。同社は2026会計年度に非GAAPベースの営業利益の損益分岐点に達し、2027会計年度には正規化後の純利益がプラスに転じると予想されている。
EBITDAは2027会計年度までに19億人民元に達すると予測されており、キャッシュ消費からキャッシュ創出への転換を示している。純利益の完全な損益分岐点は2028会計年度までに達成される見込みであり、その時点でNIOは赤字成長企業から収益性のある自動車メーカーへの転換を完了することになる。
自動運転技術が将来の競争に向けて同社を位置づける
NIOは、中国の電気自動車市場における重要な差別化要因として自社の自動運転能力の開発に多大なリソースを投入している。同社は自動運転システムを動かす独自のWorld ModelとShenjiチップを開発している。この垂直統合アプローチにより、NIOは重要な技術スタックを掌握し、サードパーティのソリューションを購入する場合と比較してコスト面での優位性を得る可能性がある。
同社の自動運転への野心は内部利用にとどまらない。NIOは自動運転チップを外部顧客に販売する機会を模索しており、これにより新たな収益源が生まれ、この技術開発に伴う多大な研究開発コストの一部を相殺できる可能性がある。この分野での成功は、自動運転をコストセンターから潜在的な利益貢献者へと変革することになる。
自動運転技術のリーダーシップは、いくつかの面で競争上の優位性をもたらす可能性がある。先進運転支援機能は、特にプレミアムセグメントにおいて中国の消費者にとって重要な購入検討事項となっている。独自技術はまた、共有プラットフォームと比較して迅速な反復とカスタマイズを可能にし、NIOが車両をより効果的に差別化できる可能性がある。
海外展開が多様化した収益基盤を目指す
NIOは2030年までに海外市場から売上の20%を生み出すという目標を設定している。この海外展開戦略は、中国国内市場への依存度を低下させ、電気自動車の普及が加速している市場での成長機会を獲得することを目的としている。同社はすでに一部の欧州市場での存在感を確立し始めているが、新たな地理的地域への参入の複雑さを考慮すると、進捗は慎重なペースにとどまっている。年初来のリターンが約10%と堅調であるにもかかわらず、株価は過去1週間で10%以上下落しており、市場のボラティリティが続いていることを反映している。
海外展開には機会と課題の両方が存在する。欧州市場はプレミアム価格設定の可能性と電気自動車に積極的な消費者を提供しているが、確立された高級ブランドとの競争は激しく、規制要件も複雑である。海外市場での成功は、NIOの技術とブランドポジショニングを証明するとともに、ビジネスリスクを低減できる地理的分散をもたらすことになる。
海外売上20%というターゲットはビジネスミックスの大幅な変化を意味し、流通ネットワーク、サービスインフラ、ブランド構築への多大な投資が必要となる。2030年まで延びるタイムラインは、経営陣が海外展開の段階的な性質を認識し、急速な地理的拡大を追求するのではなく、体系的に事業を確立する必要性を理解していることを示唆している。
弱気シナリオ
競争激化の中でNIOは収益化を達成できるか?
中国の電気自動車市場は競争が激化しており、既存の自動車メーカーと新規参入者の両方が市場シェアを争っている。メーカーが数量成長を維持しようとする中で価格競争が激化しており、NIOが収益化に向けて必要とするマージン改善を圧迫する可能性がある。2026会計年度および2027会計年度の出荷台数予測の下方修正は、こうした厳しい市場環境を反映しており、価格規律を犠牲にせずに数量ターゲットを達成できるかどうかという疑問を提起している。
NIOの収益化への道は、新モデルの投入、生産量の増加、業務効率の改善、価格決定力の維持という複数の取り組みを同時に成功させることにかかっている。これらの分野のいずれかで不足が生じれば、損益分岐点達成のタイムラインが遅れるか、継続的な損失を賄うための追加資本が必要となる可能性がある。自動運転技術と新モデル開発への多大な研究開発費は、吸収するために強い売上成長を必要とする多大な固定費基盤を構成している。
業務効率改善は予測通りに実現するか?
アナリストは、予想される業務改善と規模の経済に基づいてマージン予測を引き上げている。これらの予測は、NIOが生産量の増加、製造効率の改善、サプライヤーとの取引条件の改善を通じて1台当たりのコストを削減できることを前提としている。生産上の課題、品質問題、またはサプライチェーンの混乱が発生した場合、期待されるマージン改善が予測通りに実現しない可能性がある。
低価格帯のOnvoブランドを拡大しながら車両売上総利益率を維持する同社の能力は、実行リスクをはらんでいる。大衆市場向け車両は通常プレミアムモデルよりも低いマージンを生み出し、マルチブランド戦略を成功させるには慎重なリソース配分と業務規律が必要となる。Onvoの生産立ち上げやこのセグメントでのターゲット市場シェア達成に困難が生じた場合、全体的な財務実績に影響を与え、収益化ターゲットの達成が遅れる可能性がある。
強気シナリオ
新モデルの投入はどのように売上成長を加速させるか?
NIOの製品パイプラインには、異なる価格帯と車両カテゴリーにわたる複数の新モデルが含まれており、売上加速のための多数の触媒を提供している。ES9の投入は、同社が強い価格設定と魅力的なマージンを実現できるプレミアム大型SUVセグメントに対応している。高い平均販売価格とプレミアム車両の有利なマージン構造を考慮すると、このモデルの成功は売上高と収益性の両方を大幅に押し上げる可能性がある。
2026会計年度第2四半期に投入されるTwoの新モデルは、予想を上回る納車台数を牽引する可能性のある近期的な触媒となる。これらの車両が消費者に支持され、市場で強い反響を得れば、NIOは現在の出荷台数予測を上回り、収益化への道を加速させることができる。中国における同社の確立されたブランド認知と拡大する充電インフラは、新規市場参入者と比較して新モデルを投入する上での優位性を提供している。
マージン拡大は収益化に向けた勢いを維持できるか?
NIOの直近のマージン改善は、数量を拡大しながら収益性を高める同社の能力を示している。2025会計年度第4四半期における車両売上総利益率の前年同期比5.0ポイントの改善は予想を上回り、同社がコスト削減と価格最適化のための効果的なレバーを特定したことを示唆している。このマージン拡大が継続すれば、NIOは現在の予測より早く収益化ターゲットに到達できる可能性がある。
規模の経済は、生産量の増加に伴って自然なマージン改善をもたらすはずである。生産量が増加すると固定費をより多くの台数に分散できるため、1台当たりのコストが低下する。バッテリー技術や自動運転チップなどの分野における同社の垂直統合は、サードパーティのサプライヤーに依存する競合他社と比較して追加的なマージン上の優位性をもたらす可能性がある。事業を拡大しながら営業費用を効果的に管理することで、持続的な収益化への道を加速させる営業レバレッジが生まれる可能性がある。
SWOT分析
強み
- 2025会計年度第4四半期に前年同期比76%増という強い直近の財務実績
- 初めての四半期営業利益と純利益を達成し、業務上の進展を実証
- プレミアムから大衆市場セグメントにわたる多様な製品ラインアップ
- 外部収益化の可能性を持つ独自の自動運転技術
- 中国のプレミアム電気自動車市場における確立されたブランド認知
- バッテリーシステムや自動運転チップを含む主要技術における垂直統合
弱み
- 損益分岐点が2026会計年度から2028会計年度まで見込まれない現在の赤字状態
- 厳しい市場環境を反映した出荷台数予測の下方修正
- 多大な固定費基盤を生み出す高い研究開発費
- 売上の大部分が中国に集中した限られた海外プレゼンス
- 異なる価格帯にわたるマルチブランド戦略管理における実行リスク
機会
- 複数の成長触媒を提供する2026会計年度の新モデル投入
- 2030年までに海外売上20%を目指す国際展開
- 新たな収益源を生み出す外部顧客への自動運転チップ販売
- 平均販売価格50万人民元超のプレミアムES9モデルによるマージン拡大
- Onvoブランドを通じた大衆市場セグメントでの市場シェア獲得
- 中国および世界的な電気自動車普及の拡大
脅威
- 価格とマージンを圧迫する中国電気自動車市場の激しい競争
- 銅とリチウムの価格上昇による材料費インフレの可能性
- 業界全体の販売量に影響を与える中国の自動車販売成長の鈍化
- 競争力のある電気自動車を投入する確立された高級自動車メーカー
- 電気自動車補助金や市場アクセスに影響を与える規制変更
- プレミアム車両に対する消費者需要に影響を与えるマクロ経済状況
アナリストのターゲット
- 野村証券 - 買い推奨、目標株価6.60ドル - 2026年3月11日
- モルガン・スタンレー・アジア・リミテッド - オーバーウェイト推奨、目標株価7.00ドル - 2026年1月27日
本分析は2026年1月から2026年3月までに入手可能な情報を基にしている。
InvestingPro:より賢い判断、より良いリターン
InvestingProの詳細な分析とNIOに関する独自のインサイトで投資判断に優位性をもたらそう。Proプラットフォームでは、公正価値の推定、パフォーマンス予測、リスク評価に加え、追加のヒントや専門家による分析を提供している。NIOの全ポテンシャルをInvestingProで確認しよう。
今すぐNIOに投資すべきか?まずこれを検討しよう:
世界13万人以上の有料会員に信頼されているAI駆動サービス、Investing.comのProPicksは、資産形成のために設計された分かりやすいモデルポートフォリオを提供している。NIOがAIが選んだ注目銘柄の一つかどうか気になる方は、ProPicksプラットフォームで確認し、投資戦略を次のレベルへ引き上げよう。
NIOをさらに評価するには、InvestingProの公正価値ツールを使用して、様々な要因に基づく包括的な評価を確認しよう。また、NIOが割安または割高銘柄リストに掲載されているかどうかも確認できる。
これらのツールは投資機会をより明確に把握し、資金配分についてより十分な情報に基づいた判断を可能にする。
この記事は一部自動翻訳機を活用して翻訳されております。詳細は利用規約をご参照ください。


